横浜市の法人市民税はなぜ他都市より安くなるのか?大阪市・名古屋市と比較
こんにちは。柏原すぐる(横浜市会議員・鶴見区選出)です。

「横浜市は法人の税金が安い」と聞くことがあります。大阪市・名古屋市と比べると、確かに横浜市の法人市民税が低くなる場合があります。しかし、すべての企業に当てはまる話ではありません。資本金、課税標準となる法人税額、均等割を分けて確認します。
結論:横浜市は、法人税割の超過課税が始まる資本金の境目が、大阪市・名古屋市より高いため、一定の法人では負担が低くなります。一方、小規模法人や大法人では逆の結果になる例もあります。
2026年10月14日時点の各市公式資料で比較しています。国税の「法人税」、府県税の「法人住民税・法人事業税」などを合算した企業の税負担全体の比較ではありません。個人市民税については、別記事「横浜市の市民税は日本一高いというのは本当か?」で整理しています。
まず「法人税」と「法人市民税」は別の税です
法人税は国税です。市が課すのは「法人市民税」で、課税標準となる法人税額に税率を掛ける「法人税割」と、資本金等の額や従業者数などによる「均等割」があります。したがって、国の法人税率が横浜だけ低いという意味ではありません。
法人税割の率は、利益や売上に直接掛けるものではありません。国の法人税額から所定の調整を行った課税標準を基に計算します。複数自治体に事務所等がある場合には、従業者数による分割計算も必要です。
出典:横浜市・法人市民税
3市の法人税割を比べると、境目が違います
| 市 | 法人税割の税率と主な適用条件 |
|---|---|
| 横浜市 | 資本金5億円未満:6.0%/5億円以上10億円未満:7.2%/10億円以上:8.4% |
| 大阪市 | 原則8.2%。資本金1億円以下かつ分割前の課税標準となる法人税額が年2,000万円以下なら6.0% |
| 名古屋市 | 原則8.4%。資本金1億円以下かつ分割前の課税標準となる法人税額が年2,500万円以下なら6.0% |
通常の株式会社などを念頭に簡略化しています。相互会社・法人課税信託の受託者・清算中の法人などには例外があり、年度が1年未満の場合も判定に調整があります。2019年10月1日以後に開始する事業年度の比較です。
横浜市も超過課税をしています。「横浜市は法人税割の超過課税をしていない」という説明は正確ではありません。標準6.0%に対して、資本金5億円以上で7.2%・8.4%を適用しています。
出典:横浜市の税率表
出典:大阪市の税率表
出典:名古屋市の税率表
資本金別に見ると、横浜が低い区分が分かります
| 通常の法人の資本金 | 横浜市 | 大阪市 | 名古屋市 |
|---|---|---|---|
| 1億円超・5億円未満 | 6.0% | 8.2% | 8.4% |
| 5億円以上・10億円未満 | 7.2% | 8.2% | 8.4% |
| 10億円以上 | 8.4% | 8.2% | 8.4% |
横浜市が低くなる理由は、少なくとも現在の制度比較では、超過課税の対象となる資本金の範囲と、段階的な税率設定が違うためです。この制度ができた歴史的な政策判断や「企業誘致のため」という意図まで、税率表だけから断定することはできません。
特に資本金1億円超・5億円未満では、法人税割の差は大阪市と2.2ポイント、名古屋市と2.4ポイントです。資本金1億円以下でも、法人税額による大阪市・名古屋市の軽減条件から外れると、横浜市の税率が低くなることがあります。
具体例:資本金2億円なら、年約20万〜23万円の差も
次の仮定で、その市だけに事務所がある同じ法人を比較します。事業年度は12か月、資本金と均等割判定用の資本金等の額はいずれも2億円、1区内のみで通年、従業者50人以下。課税標準となる法人税額は1,000万円で、税額控除等は考慮しません。
| 内訳 | 横浜市 | 大阪市 | 名古屋市 |
|---|---|---|---|
| 法人税割 | 600,000円 | 820,000円 | 840,000円 |
| 均等割(みどり税込み) | 174,400円 | 160,000円 | 160,000円 |
| 法人市民税の合計 | 774,400円 | 980,000円 | 1,000,000円 |
| 横浜市との差 | ― | 205,600円高い | 225,600円高い |
この条件なら、横浜市には均等割のみどり税14,400円があっても、法人税割の差の方が大きいため、市に納める法人市民税の合計は横浜市の方が低くなります。あくまで条件を固定した計算例で、企業の税負担全体を示すものではありません。
出典:横浜市の法人市民税
出典:横浜みどり税・均等割表
出典:大阪市の均等割・法人税割
逆に、横浜市の方が高くなる例もあります
資本金と資本金等の額がともに500万円、従業者50人以下、1区内に通年で事務所があり、課税標準となる法人税額が100万円の例では、3市とも法人税割は6.0%で6万円です。均等割は大阪市・名古屋市が5万円、横浜市はみどり税を含め54,500円となるため、法人市民税合計は横浜市114,500円、他2市110,000円です。
また、資本金10億円以上の法人では、法人税割は横浜市8.4%、大阪市8.2%、名古屋市8.4%です。横浜が常に低いわけではありません。「大企業に一律に安い」「法人なら横浜が得」といった説明も避ける必要があります。
横浜市の法人への上乗せは、年間どのくらいの財源か

| 区分 | 上乗せの仕組み | 2026年度の税収規模 |
|---|---|---|
| 法人税割の超過課税 | 標準6.0%に対し、資本金に応じ7.2%・8.4% | 約86億円(予算) |
| 法人の横浜みどり税 | 標準の年間均等割額の9%を加算 | 約11億円(当初予算) |
法人税割の超過課税分は主要な道路などの都市基盤整備の財源に、みどり税は緑の保全・創出などに活用されています。法人のみどり税は、2029年3月31日までに開始する事業年度分が対象です。
参考に、法人税割の超過課税による税収は大阪市291億円、名古屋市158億円(いずれも2026年度予算)です。横浜市の約86億円との違いは、税率だけでなく企業数や企業規模、収益、分割基準等にも左右されます。これらの税収差を、そのまま「横浜が増税すれば得られる金額」と見なすことはできません。
出典:横浜市の超過課税
出典:横浜みどり税
横浜市の財源全体では、個人市民税と固定資産税が大きい
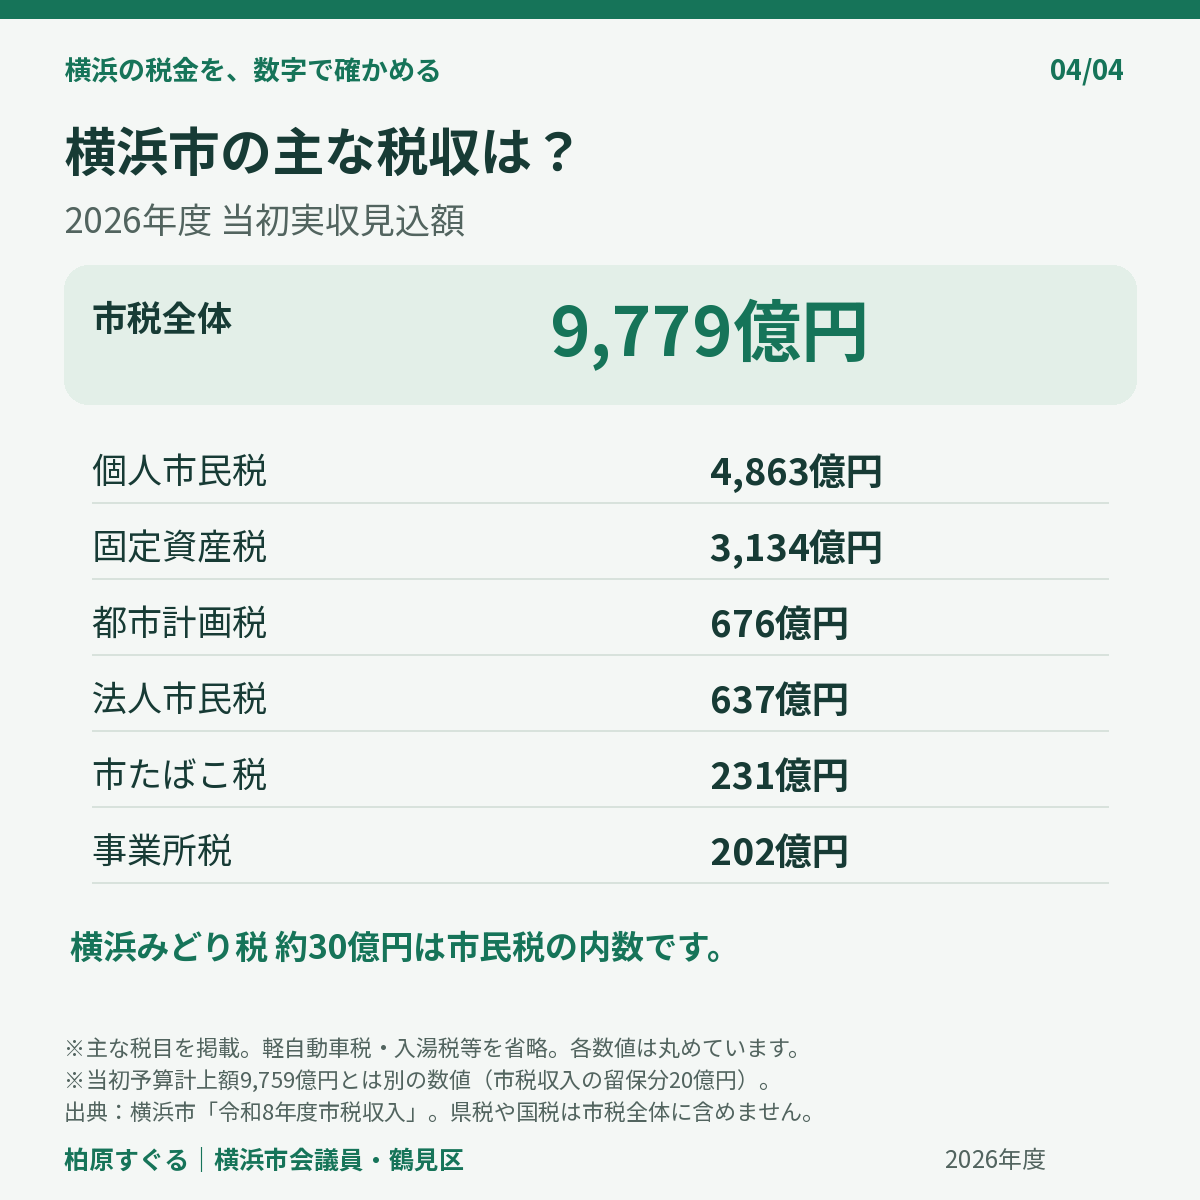
横浜市公表の2026年度の当初実収見込額で見ると、市税全体は9,779億円です。主な内訳は次のとおりです。
| 税目 | 当初実収見込額 | 市税全体に占める割合(市公表) |
|---|---|---|
| 個人市民税 | 4,863億円 | 49.7% |
| 固定資産税 | 3,134億円 | 32.1% |
| 都市計画税 | 676億円 | 6.9% |
| 法人市民税 | 637億円 | 6.5% |
| その他 | 469億円 | 4.8% |
| 合計 | 9,779億円 | 100.0% |
その他には市たばこ税231億円、事業所税202億円、軽自動車税35億円、入湯税約0.9億円などが含まれます。各数値は丸められているため、単純合計が一致しない場合があります。
みどり税などの上乗せ分は、すでに市民税の金額に含まれています。市税全体に追加して足すと二重計上になります。
この表は「当初実収見込額」であり、決算額ではありません。当初予算計上額9,759億円とは、市税収入の留保分20億円のため異なります。数値の基準をそろえるため、表・画像では当初実収見込額を使用しています。
出典:横浜市:令和8年度市税収入 / 横浜市:令和8年度予算案 資料編(計数資料)4〜5ページ
税率だけではなく、企業活動と市民生活への効果を考える
市の財源を考える際には、個人市民税と法人市民税を分けて、誰がどのような条件で負担しているかを見ることが大切です。法人の負担を変えれば税収が単純に増減するだけでなく、事業活動や投資などへの影響も考慮する必要があります。
企業が活動しやすい環境づくりと、市民生活を支える財源の確保をどう両立するか。税率の一部だけを切り取らず、制度・税収・政策効果を整理して議論してまいります。
◇◇◇◇◇◇◇◇◇◇◇◇◇◇◇◇◇◇◇◇
最後までご覧いただきありがとうございました。
日本維新の会横浜市会議員団
柏原すぐる
LINE公式アカウントで情報発信やご意見・問い合わせの受付を行っています。
ぜひお友達に追加してみてください。

へのフォローもよろしくお願いします。
日頃は、桜木町駅すぐそばにある横浜市役所6階にある議員室にいます。アクセスはこちら。
気軽にコンタクトくださいませ。